
- 1. 大阪のメンズエステ新規出店状況|2026年5月~11月までの集計
- 2. エリア別の新規出店状況|梅田・日本橋を中心に主要駅周辺へ分散
- 3. 梅田・東梅田エリア|大阪最大のターミナル商圏に多様な価格帯の店舗が集まる
- 4. 日本橋・ミナミエリア|繁華街とホテル需要を背景に、ルーム型・併用型が競合
- 5. 新大阪・西中島南方・十三エリア|交通拠点とビジネス・生活圏が重なる北側の市場
- 6. 京橋・堺筋本町・高槻など|繁華街以外にも地域拠点型の商圏が形成される
- 7. 価格帯の分析|大阪の中心価格は90分15,000円前後、同じエリア内でも価格差がある
- 8. 営業形態・営業時間の分析|ルーム型が中心、都心部では派遣対応も目立つ
- 9. 大阪メンズエステ市場の現状と今後の展望|出店エリアの選別と店舗の差別化が重要に
- 10. まとめ|大阪市場は都心集中を維持しながら、地域ごとの商圏に合わせた店舗展開へ
1. 大阪のメンズエステ新規出店状況|2026年5月~11月までの集計
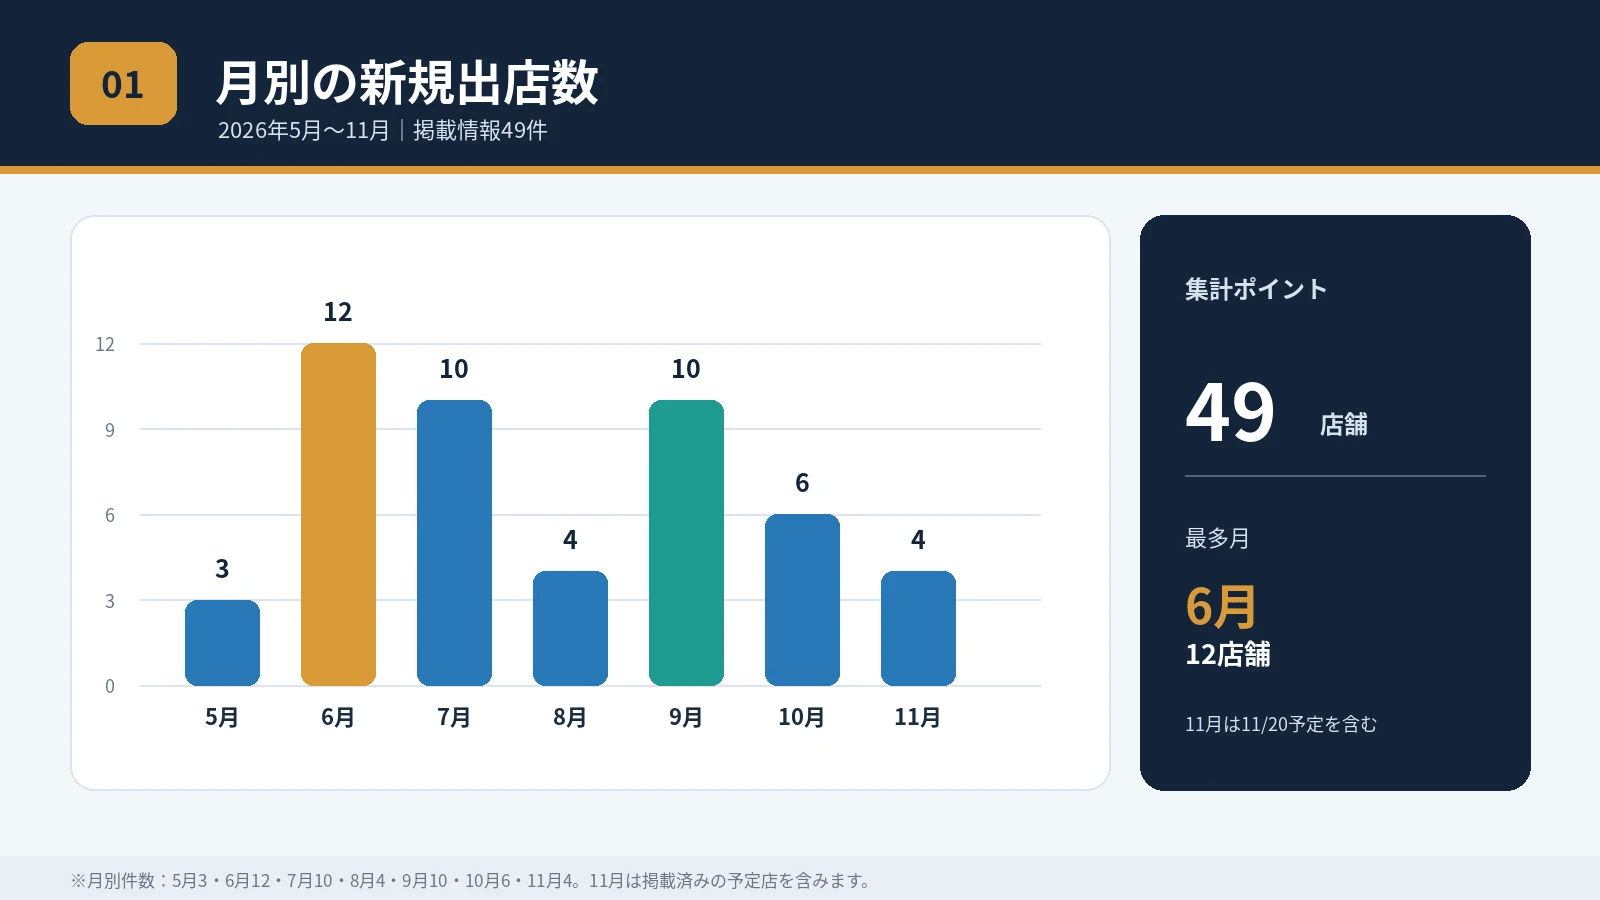
2026年5月から11月にかけて、大阪で確認できたメンズエステの新規出店情報は合計49店舗となった。出店エリアを見ると、梅田・東梅田や日本橋周辺に集中している一方、新大阪・西中島南方・十三、京橋、高槻など、主要駅を中心とした地域にも出店が広がっている。
まず、月別の出店数を確認しておきたい。
| 出店月 | 店舗数 |
|---|---|
| 5月 | 3店舗 |
| 6月 | 12店舗 |
| 7月 | 10店舗 |
| 8月 | 4店舗 |
| 9月 | 10店舗 |
| 10月 | 6店舗 |
| 11月 | 4店舗 |
| 合計 | 49店舗 |
最も出店数が多かったのは6月の12店舗で、7月と9月もそれぞれ10店舗となっている。特に6月から7月にかけては22店舗、9月から10月にかけては16店舗が確認でき、対象期間の中でも複数の時期に出店が集中している。
一方、5月や8月は比較的少なく、月ごとの出店数にはばらつきがある。この数字だけで大阪のメンズエステ市場が右肩上がりに拡大しているとは判断できないが、少なくとも今回の調査対象では、半年以上にわたって新規出店が続いていることが分かる。
なお、11月の4店舗には、11月20日のオープン予定として掲載されている店舗も含まれている。したがって、49店舗は11月16日時点で確認できた開店情報と開店予定を合わせた集計である。
今回の出店状況で注目したいのは、店舗数だけでなく、出店先の地域に一定の偏りが見られることだ。大阪全域に均等に出店しているのではなく、交通利便性や商業機能を持つ主要エリアを中心に、新たな店舗が展開されている。
このことから、大阪のメンズエステ市場は、梅田・ミナミを中心とする繁華街型の商圏と、主要駅周辺のビジネス・生活圏型の商圏に分かれながら形成されていると考えられる。
2. エリア別の新規出店状況|梅田・日本橋を中心に主要駅周辺へ分散
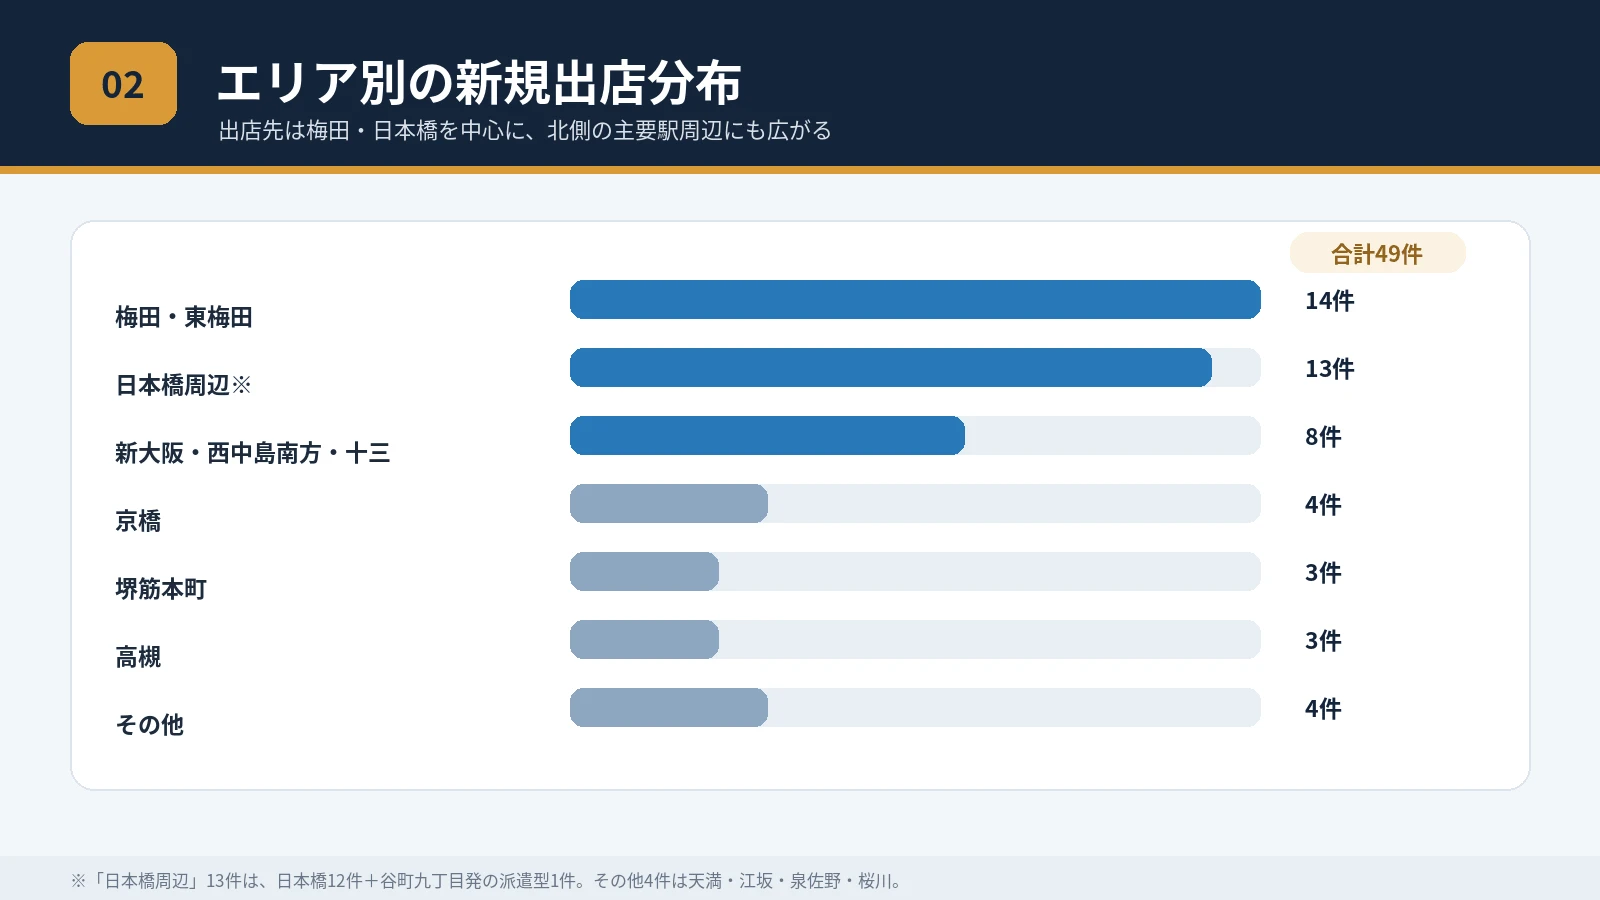
49店舗をエリア別に分類すると、最も多かったのは梅田・東梅田の14店舗、次いで日本橋周辺の13店舗、新大阪・西中島南方・十三の8店舗となった。
| エリア | 店舗数 | 構成比 |
|---|---|---|
| 梅田・東梅田 | 14店舗 | 28.6% |
| 日本橋・谷町九丁目周辺 | 13店舗 | 26.5% |
| 新大阪・西中島南方・十三 | 8店舗 | 16.3% |
| 京橋 | 4店舗 | 8.2% |
| 堺筋本町 | 3店舗 | 6.1% |
| 高槻 | 3店舗 | 6.1% |
| その他 | 4店舗 | 8.2% |
| 合計 | 49店舗 | 100% |
※日本橋周辺は日本橋に所在地を置く12店舗に、谷町九丁目発の派遣型1店舗を加えた広域的な集計。その他は江坂・泉佐野・天満・桜川の各1店舗。
梅田・東梅田と日本橋周辺を合わせると27店舗となり、全体の約55%を占める。さらに新大阪・西中島南方・十三を加えると35店舗、約71%に達する。
つまり、今回の新規出店は大阪府内に広く分散しているというより、大阪市内の主要ターミナルや繁華街を中心に集まっている。特に梅田と日本橋は、異なる商圏特性を持ちながら、いずれも出店先として強い存在感を示している。
ただし、同じ「駅周辺」という立地でも、商圏の性格は大きく異なる。梅田はオフィス・商業・交通機能が集まる大規模ターミナル、日本橋は難波や心斎橋に近いミナミの繁華街、新大阪は新幹線を利用する出張者やビジネス客が集まる交通拠点である。
また、京橋や高槻は周辺地域から人が集まる地域拠点としての性格を持っている。
こうした違いが、店舗の営業形態や価格設定、営業時間にも関係していると考えられる。以下では、出店数の多いエリアから順に、それぞれの市場構造を詳しく見ていきたい。
3. 梅田・東梅田エリア|大阪最大のターミナル商圏に多様な価格帯の店舗が集まる
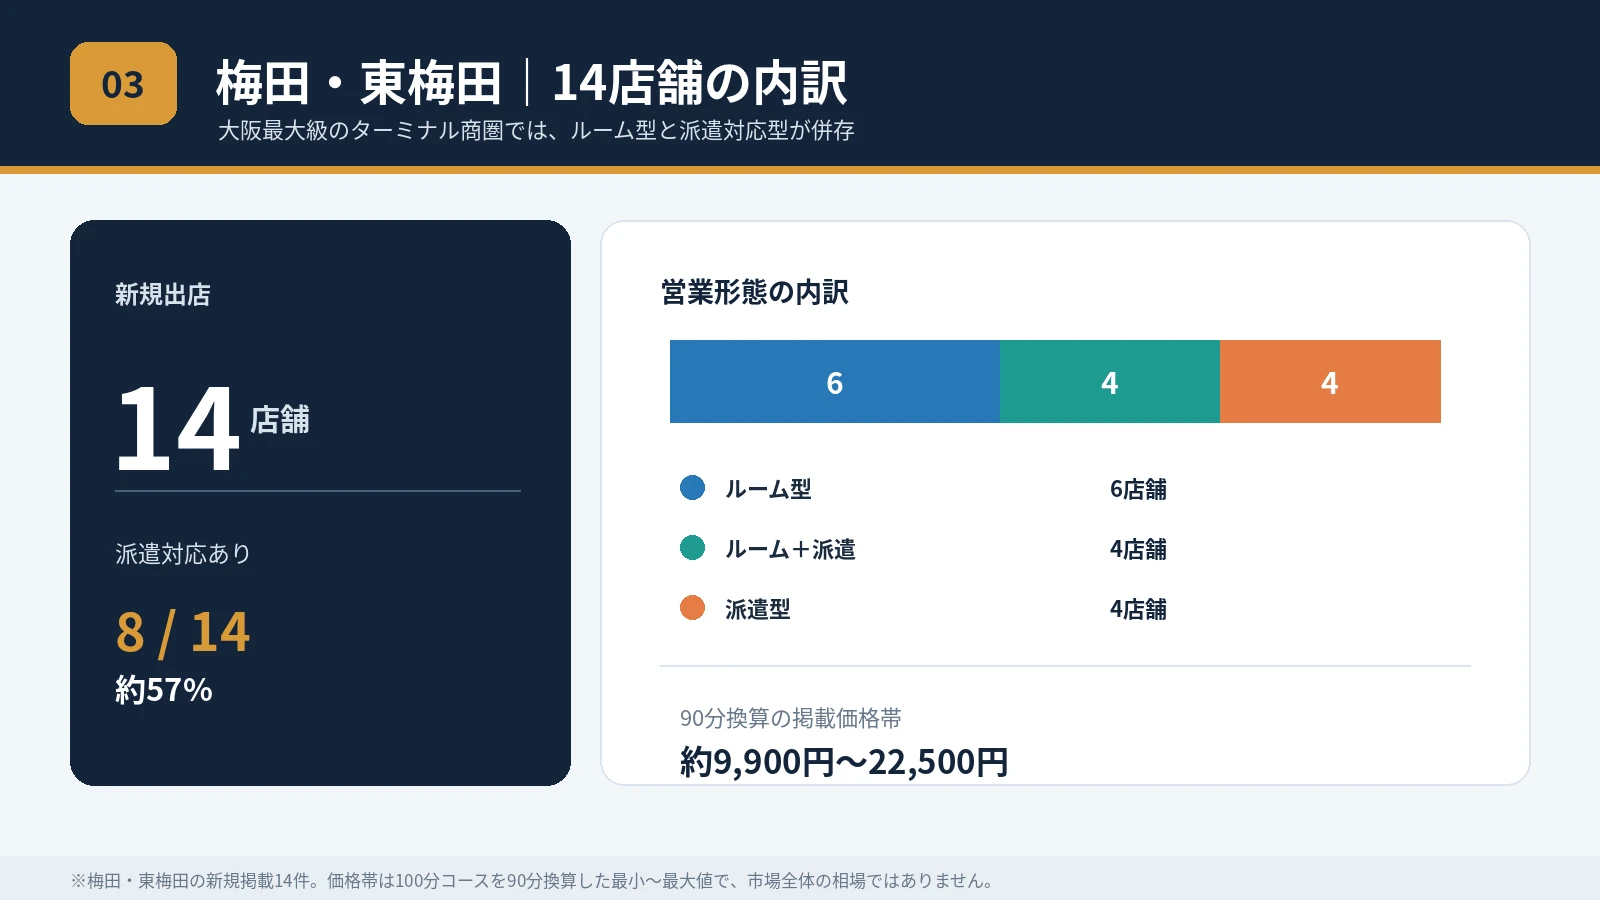
今回、最も多くの新規出店が確認されたのが梅田・東梅田エリアで、合計14店舗となった。
梅田はJR大阪駅を中心に、阪急・阪神の大阪梅田駅、大阪メトロの梅田駅などが集まる大阪最大級の交通拠点である。周辺には百貨店、大型商業施設、オフィスビル、ホテル、飲食店などが集積しており、通勤・通学者だけでなく、買い物客や出張者、観光客なども訪れる。
このように多様な人の流れがある地域では、特定の時間帯や顧客層だけに依存しない集客が期待できる。日中はオフィス勤務者や買い物客、夕方以降は仕事帰りの会社員、夜間は飲食店や繁華街を利用する人など、時間帯によって異なる利用者を想定できることが強みとなる。
今回の14店舗を営業形態で分類すると、ルーム型が6店舗、ルーム型と派遣型の併用が4店舗、派遣型が4店舗となっている。派遣に対応する店舗が8店舗あり、全体の半数を超えている。
この点は、梅田の商圏特性と関係していると考えられる。梅田周辺には駅前の商業エリアだけでなく、北新地、西梅田、東梅田など、性格の異なる地域が広がっている。周辺にホテルや飲食店、オフィスが多いことから、店舗に来店してもらうだけでなく、派遣型を組み合わせて商圏を広げる運営方法とも相性が良い。
価格帯にも特徴がある。今回の掲載店舗では、90分換算で約9,900円から22,500円まで幅があり、標準的な価格帯の店舗から高価格帯の店舗まで共存している。中心となるのは13,000~16,000円前後だが、18,000円以上の価格設定や、100分25,000円のコースを設ける店舗も確認できた。
ここから分かるのは、梅田が単純に高級店の多いエリアというわけではないことだ。利用しやすい価格帯で新規顧客を取り込む店舗と、サービスや店舗イメージによって高単価を狙う店舗が同じ商圏内に存在している。
競合が多いエリアでは、単に梅田という立地だけで集客できるわけではない。セラピストの採用力、サービス内容、店舗の雰囲気、予約の取りやすさ、価格に見合った満足度など、複数の要素を組み合わせた差別化が必要になる。
営業時間は午前10~12時ごろに始まり、翌午前3~5時ごろまで営業する店舗が目立つ。オフィス街としての昼間の需要と、繁華街としての夜間需要の両方を取り込むため、長時間営業を採用する店舗が多いと考えられる。
梅田は大阪の中でも大きな集客力を持つ一方、競合も多い。新規参入する店舗にとっては魅力的な立地だが、出店後に安定した顧客を確保するには、明確な店舗コンセプトと継続的な集客施策が欠かせないエリアといえる。
4. 日本橋・ミナミエリア|繁華街とホテル需要を背景に、ルーム型・併用型が競合
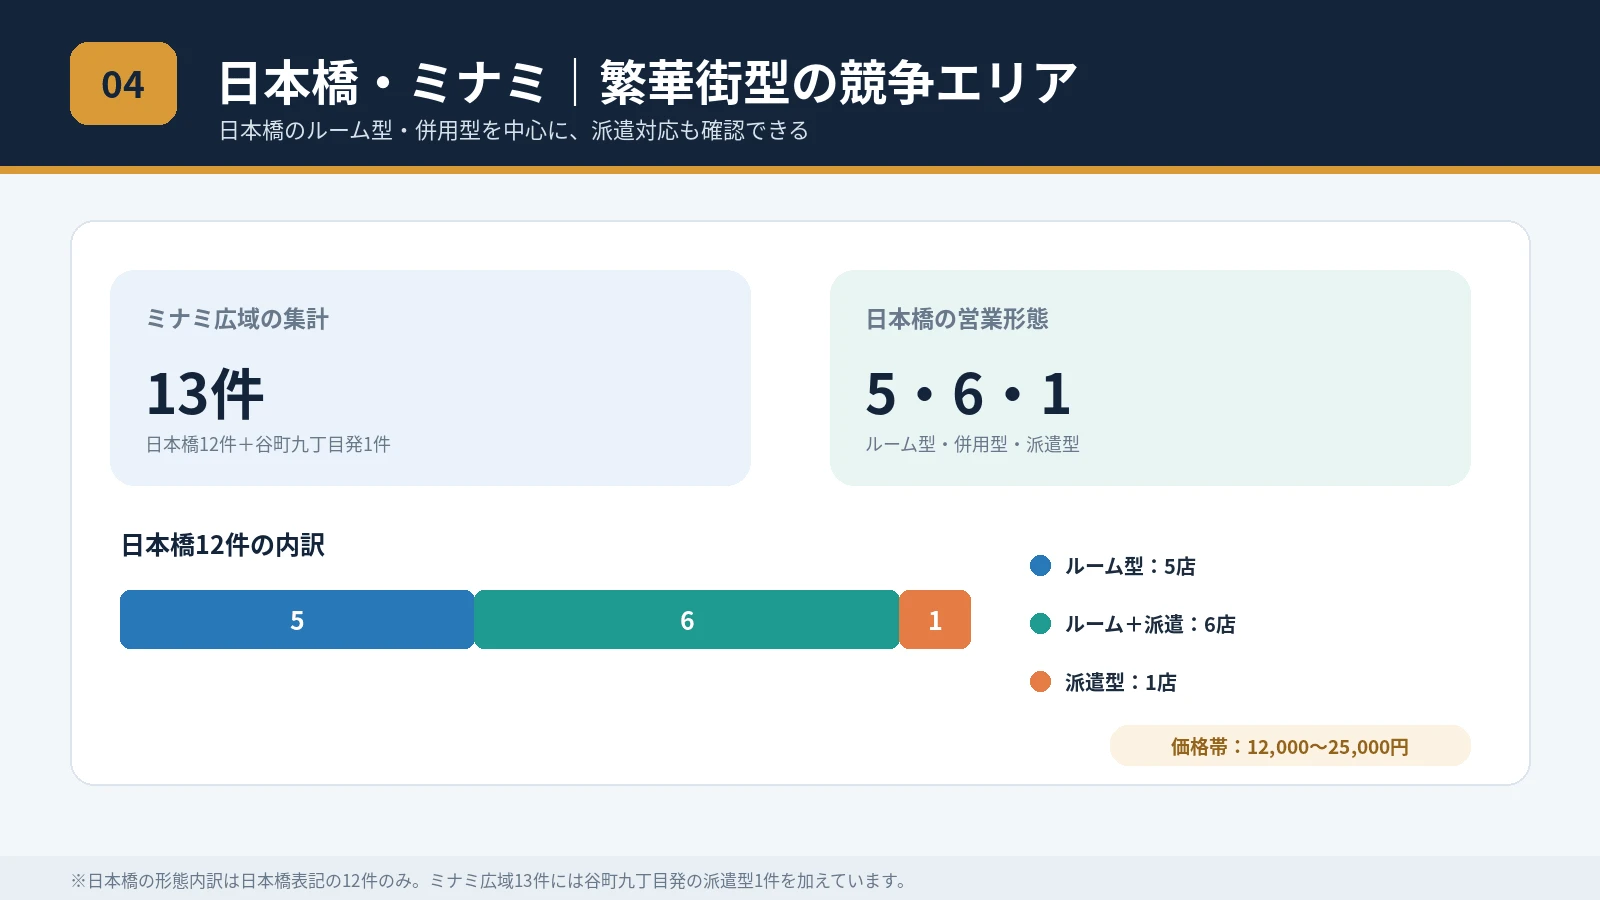
日本橋周辺では、所在地を日本橋とする12店舗に、谷町九丁目発の派遣型1店舗を加え、合計13店舗を確認した。梅田・東梅田に次ぐ出店集中エリアであり、大阪のメンズエステ市場におけるもう一つの大きな集積地となっている。
日本橋周辺の大きな特徴は、難波や心斎橋、道頓堀といったミナミの繁華街に近いことだ。飲食店や商業施設、ホテルなどが集まっており、昼間の買い物客や観光客に加え、夜間には飲食や娯楽を目的とした人の流れが生まれる。
また、日本橋は電気街や商業地域としての顔を持つ一方、周辺にはマンションや雑居ビルなども多く、繁華街の中心部とは異なる落ち着いた通りも存在する。こうした地域環境は、ルーム型の店舗を展開するうえでも立地を確保しやすい要素になると考えられる。
今回、日本橋の12店舗を営業形態で分類すると、ルーム型が5店舗、ルーム型と派遣型の併用が6店舗、派遣型が1店舗となっている。日本橋では、梅田以上に併用型の存在が目立つ。
これは、固定した施術場所を設けながら、派遣によって周辺のホテルなどにも対応する運営方法と捉えられる。ミナミには飲食店や宿泊施設が集まっているため、店舗まで来店する利用者だけでなく、周辺エリアに滞在している人にも接点を持ちやすい。
価格帯は90分換算で12,000~25,000円と幅広い。比較的利用しやすい価格帯の店舗が複数ある一方、高価格帯を設定する店舗も確認できた。
この価格差は、日本橋が一律に高級志向の市場になっていることを意味するものではない。むしろ、同じ商圏内に異なる価格帯の店舗が存在し、それぞれ別の顧客層を狙っていると考えられる。
梅田がオフィス・商業・交通機能を組み合わせたターミナル型の商圏であるのに対し、日本橋はミナミの飲食・宿泊・夜間の繁華街需要との結びつきが強い。どちらも出店数は多いものの、集客の背景には違いがある。
日本橋では、今後もルーム型と派遣型を組み合わせた店舗や、コンセプトを明確にした店舗が出店先として検討される可能性がある。ただし、すでに複数の店舗が存在するため、価格だけでなく、サービスやセラピストの特徴、店舗の独自性をどのように伝えるかが重要になるだろう。
5. 新大阪・西中島南方・十三エリア|交通拠点とビジネス・生活圏が重なる北側の市場
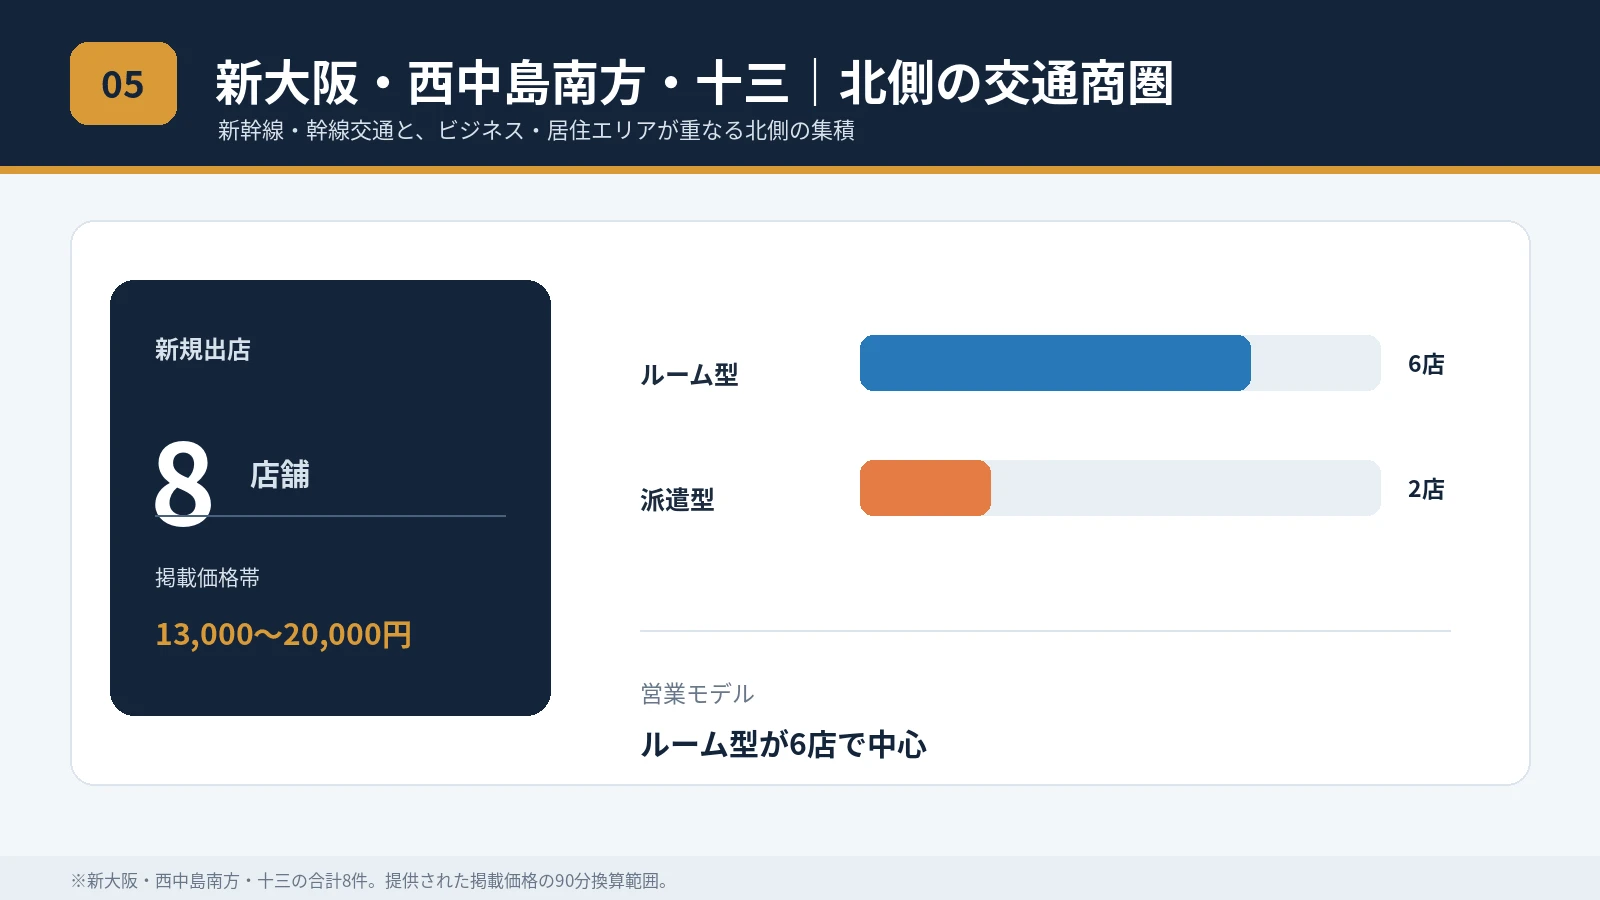
新大阪・十三・西中島では合計8店舗が確認できた。内訳は新大阪4店舗、西中島南方2店舗、十三2店舗である。
この3エリアは近接しているものの、それぞれ異なる商圏特性を持っている。
新大阪は新幹線やJR、大阪メトロが集まる広域交通拠点であり、出張者やビジネス利用者の往来が多い。西中島南方はオフィスや飲食店が集まり、周辺の居住エリアとも接続している。十三は阪急線の主要駅として、周辺地域から人が集まる商業・飲食エリアという特徴を持つ。
今回の8店舗を営業形態で見ると、ルーム型が6店舗、派遣型が2店舗で、ルーム型が中心となっている。梅田や日本橋に比べると、派遣型や併用型の割合は低い。
この違いは、店舗が想定する顧客の範囲や利用方法に関係している可能性がある。新大阪では出張者やビジネス利用者を想定できる一方、西中島南方や十三では、近隣で働く人や居住者など、比較的近い生活圏からの利用も考えられる。
価格帯は90分換算で13,000~20,000円。15,000円前後を中心とした価格設定が見られる一方、高価格帯の店舗も存在している。
新大阪周辺で注目したいのは、梅田のような大型繁華街とは異なり、交通拠点としての利便性とビジネス需要を取り込めることだ。特に出張者にとっては、新幹線の利用前後や宿泊時にアクセスしやすい場所であることが、店舗選びの判断材料になり得る。
一方、西中島南方や十三では、周辺の勤務者や居住者など、地域に根差した利用者を取り込むことも重要になる。広域からの一時的な利用だけでなく、近隣の顧客に継続して利用してもらえる仕組みを構築できるかが、店舗運営のポイントになるだろう。
6. 京橋・堺筋本町・高槻など|繁華街以外にも地域拠点型の商圏が形成される
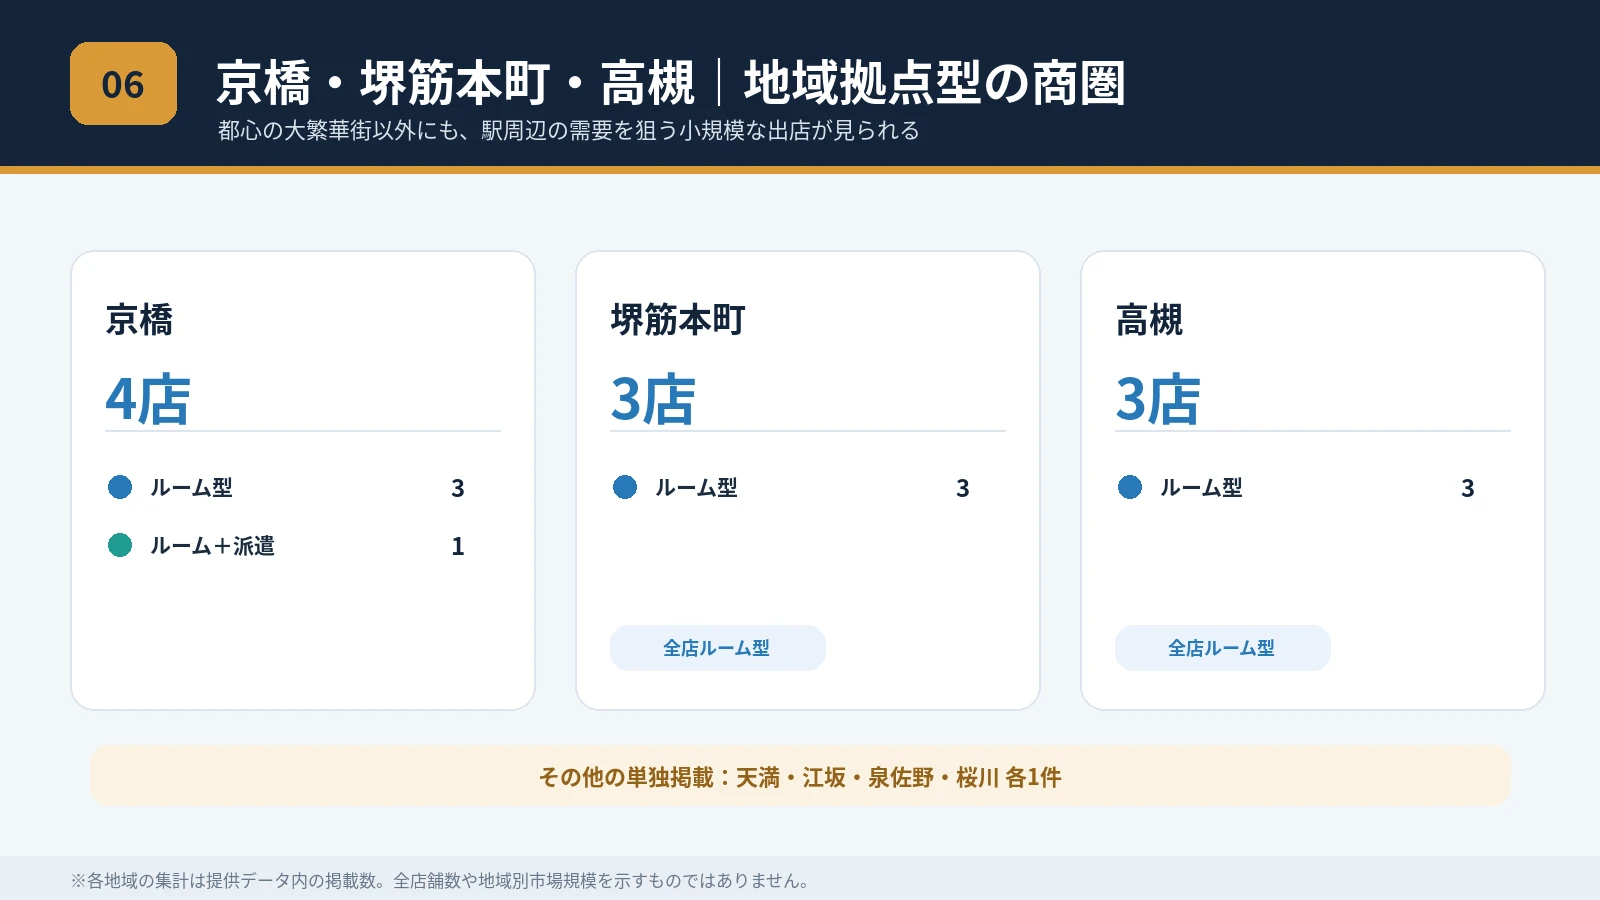
梅田や日本橋ほどの出店数ではないものの、京橋、堺筋本町、高槻にも複数の新規出店が確認できた。また、江坂、泉佐野、天満、桜川でも各1店舗の出店が見られる。
これらのエリアは、中心繁華街とは異なる需要を持つ地域であり、店舗の出店戦略を考えるうえでも注目したい。
京橋|東大阪・北河内方面からもアクセスしやすい地域拠点
京橋では4店舗が確認できた。JR大阪環状線・学研都市線・東西線、京阪線、大阪メトロが接続する交通拠点であり、大阪市内東部だけでなく、東大阪や北河内方面からも人が集まりやすい。
駅周辺にはオフィス、商業施設、飲食店があり、通勤・通学者や仕事帰りの利用者が行き交う。梅田やミナミほど大規模な繁華街ではないものの、東側エリアに住む人や働く人にとってはアクセスしやすい地域だ。
今回の4店舗はルーム型が3店舗、ルーム型と派遣型の併用が1店舗。価格は90分換算で14,000~18,000円となっている。
梅田や日本橋のように価格帯が大きく分かれる状況とは異なり、今回の京橋の新規出店では比較的まとまった価格帯が見られた。地域の利用者にとって通いやすい価格と、一定のサービス品質を両立させる店舗戦略が考えられる。
京橋は東側の地域拠点として、梅田やミナミまで出向かずに利用したい人の受け皿になり得る。今後も周辺地域からのアクセスを生かした出店が考えられるエリアだ。
堺筋本町|オフィス街の勤務者を意識したルーム型中心の展開
堺筋本町では3店舗が確認でき、いずれもルーム型となっている。価格帯は90分換算で12,000~15,000円だった。
堺筋本町は本町や北浜に近く、オフィスビルが集まるビジネス街である。梅田や難波のような大型繁華街とは異なり、平日の勤務者を中心に人の流れが生まれやすい。
こうした地域では、仕事の合間や退勤後の利用を想定した店舗展開が考えられる。ルーム型が中心となっていることも、固定した施術場所を設けて、予約管理や接客オペレーションを組み立てる運営方法と相性が良い。
今回の3店舗は価格帯も比較的まとまっており、極端な高価格路線よりも、利用しやすさを重視するポジションが見られる。ただし、3店舗のデータだけで地域全体の相場や需要を断定することはできない。
高槻|大阪市内とは異なる地域密着型の商圏
高槻では3店舗が確認できた。大阪市内中心部から離れているものの、JR高槻駅や阪急高槻市駅を中心に商業施設や飲食店が集まる、北摂地域の主要な生活拠点である。
高槻の特徴は、大阪市内の繁華街へ出向かなくても、地域内で買い物や飲食、各種サービスの利用を完結できる商業機能を持っていることだ。大阪市内の店舗と同じ条件で競争するというより、周辺の居住者や通勤者を中心とした地域密着型の商圏を形成しやすい。
今回の3店舗はすべてルーム型で、90分換算の価格帯は14,000~16,000円となっている。派遣型ではなく、駅周辺などに固定した店舗を構えて営業する形が中心だ。
高槻のように主要駅を中心として商業機能が集まる地域では、周辺住民や勤務者を取り込めるかが重要になる。都心部のように広域から人を集める戦略とは異なり、アクセスの良さや店舗の認知度、リピーターの確保が競争力につながると考えられる。
江坂・泉佐野・天満・桜川|周辺地域の特性を生かす小規模な出店
今回のデータでは、江坂、泉佐野、天満、桜川でも1店舗ずつ出店が確認できた。
江坂はオフィスと住宅の両方が存在し、北摂地域へのアクセスにも優れたエリアである。泉佐野は南大阪の地域拠点であり、関西国際空港にも近い。天満は飲食店が多く、梅田周辺の繁華街ともつながりがある。桜川は難波や堀江に近い一方、住宅地としての性格も持っている。
これらの地域は、梅田や日本橋のように複数店舗が集まっているわけではない。しかし、中心繁華街から少し離れた場所でも、交通や生活圏の特性を生かした出店が見られる点は注目できる。
今後、こうしたエリアに出店が続くかどうかによって、独立した商圏として発展する可能性も見えてくるだろう。
7. 価格帯の分析|大阪の中心価格は90分15,000円前後、同じエリア内でも価格差がある
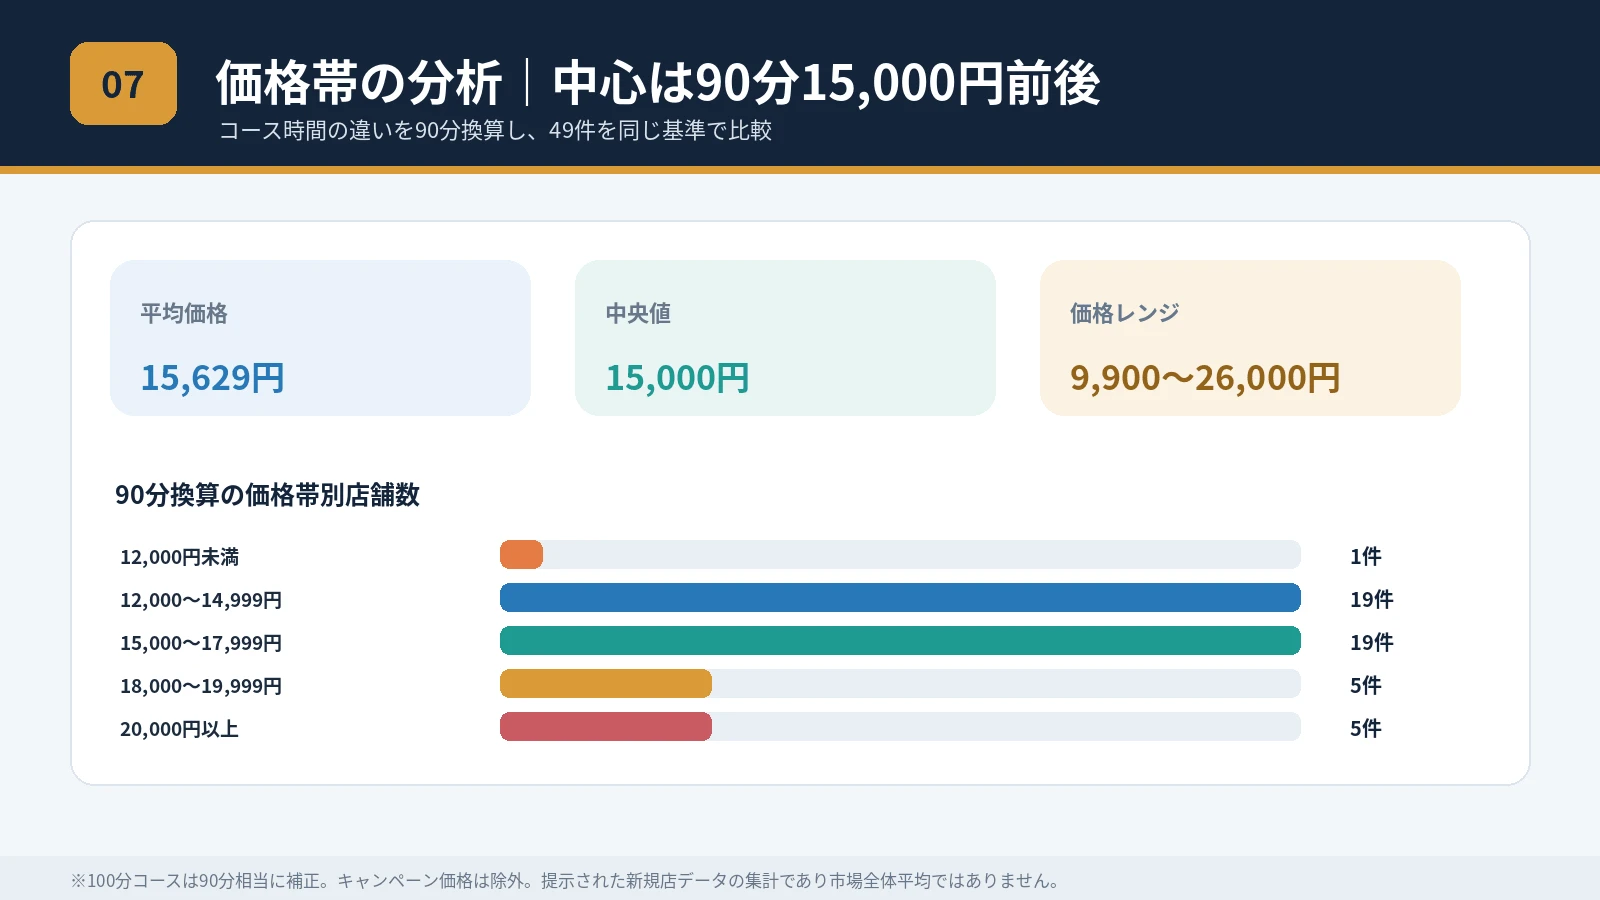
今回の49店舗について、掲載されているコース料金を90分相当に換算して比較すると、平均価格は約15,629円、中央値は15,000円となった。
| 90分換算の価格帯 | 店舗数 |
|---|---|
| 12,000円未満 | 1店舗 |
| 12,000~14,999円 | 19店舗 |
| 15,000~17,999円 | 19店舗 |
| 18,000~19,999円 | 5店舗 |
| 20,000円以上 | 5店舗 |
| 合計 | 49店舗 |
今回のデータでは、18,000円未満の店舗が39店舗となり、全体の約80%を占めている。特に12,000~14,999円と15,000~17,999円の価格帯がそれぞれ19店舗あり、15,000円前後を中心とした価格設定が主流となっている。
一方、20,000円以上の高価格帯も5店舗確認できた。大阪市場は低価格店と高級店のどちらかに偏っているわけではなく、標準的な価格帯を中心に、複数の価格ポジションが存在している。
ここで注目したいのは、価格差をエリアの違いだけで説明できないことだ。
たとえば梅田では、90分換算で約9,900円から22,500円まで幅がある。日本橋周辺でも12,000~25,000円の価格帯が確認できた。同じ商圏内に異なる価格帯の店舗が存在していることから、立地だけでなく、店舗のブランドやコンセプト、セラピストの採用・在籍状況、施術内容、内装や設備、集客力なども価格設定に影響していると考えられる。
また、エリア別に見ると、それぞれの地域で価格の傾向が異なる。
- 梅田・東梅田
約9,900~22,500円。低価格帯から高価格帯まで幅広い。
- 日本橋
12,000~25,000円。標準価格帯と高価格帯が共存する。
- 新大阪・西中島南方・十三
13,000~20,000円。15,000円前後を中心に幅がある。
- 京橋
14,000~18,000円。今回のデータでは比較的まとまった価格帯。
- 堺筋本町
12,000~15,000円。利用しやすい価格帯が中心。
- 高槻
14,000~16,000円。地域の利用者を意識した価格帯が見られる。
このように、梅田や日本橋では幅広い価格帯の店舗が出店している一方、京橋や高槻では今回の掲載店舗の価格帯が比較的まとまっている。
都心部では、さまざまな顧客層を取り込める反面、競合も多く、価格やサービスによる差別化が必要になる。対して地域拠点型のエリアでは、周辺の居住者や勤務者にとって利用しやすい価格設定や、継続的に利用してもらう仕組みが重要になると考えられる。
ただし、価格差は立地だけで決まるものではない。高価格帯を成立させるには、料金に見合うサービスや店舗イメージを顧客に伝える必要がある。反対に、低価格帯の店舗では、集客数や稼働率を確保しながら利益を残せる運営体制が求められる。
なお、この価格比較は掲載されているコース料金を90分相当に換算したものだ。たとえば100分11,000円のコースは90分換算で9,900円、100分25,000円のコースは22,500円としている。実際の90分コースの販売価格とは異なる場合があり、キャンペーン料金やオプション料金、指名料なども別途考慮していない。あくまで今回の新規出店店舗の価格ポジションを比較するための目安である。
8. 営業形態・営業時間の分析|ルーム型が中心、都心部では派遣対応も目立つ
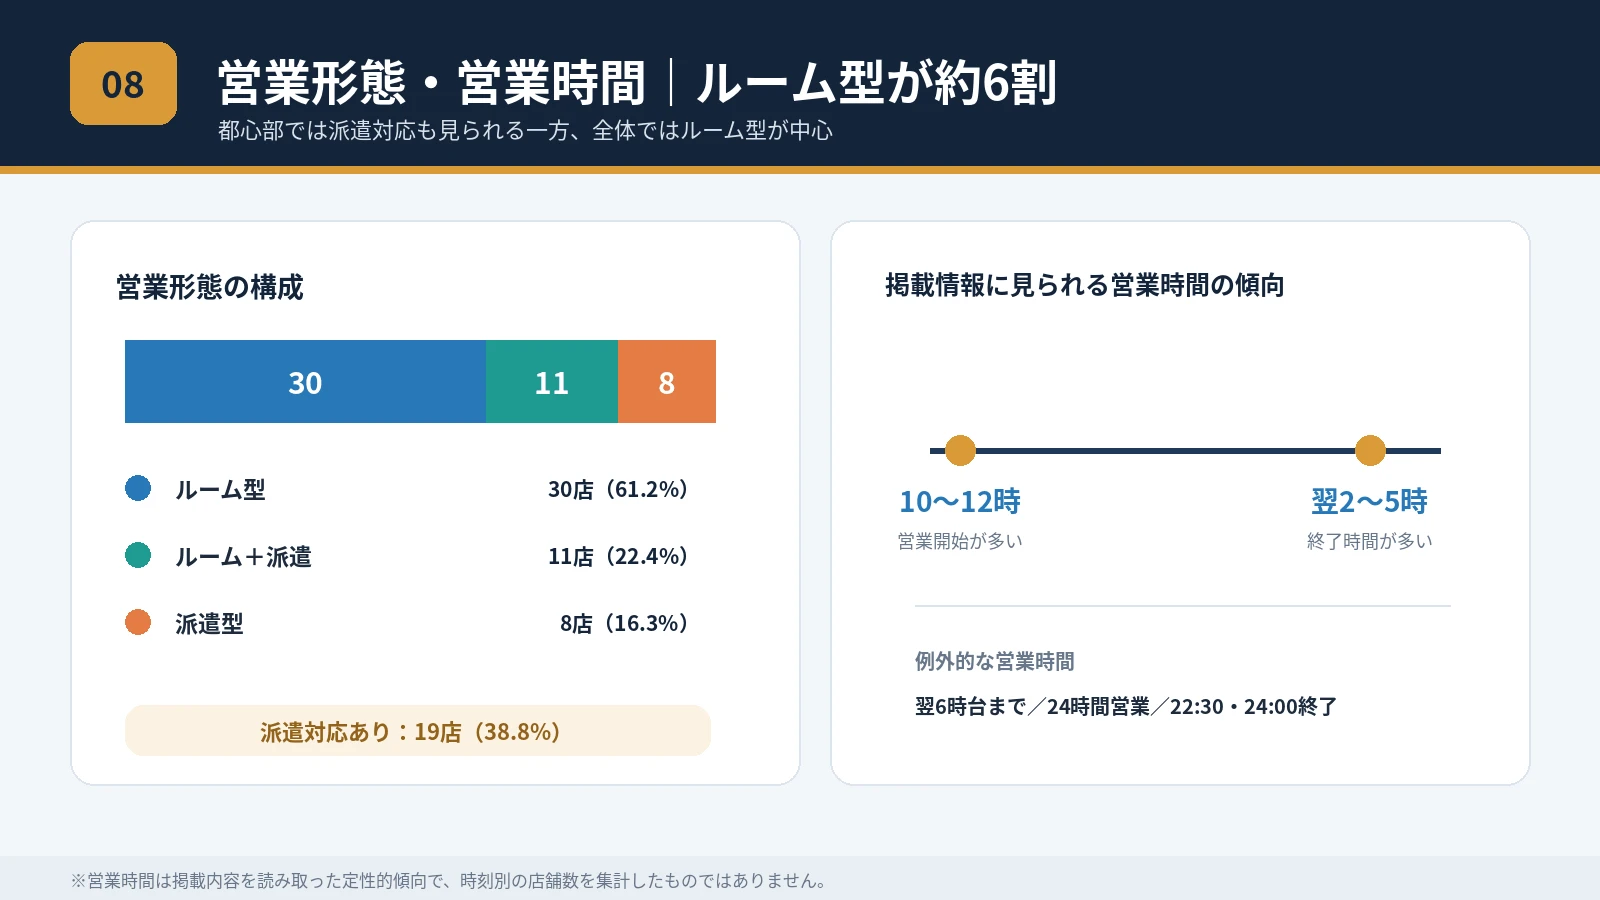
今回の49店舗を営業形態別に分類すると、次のようになった。
| 営業形態 | 件数 | 構成比 |
|---|---|---|
| ルーム型 | 30件 | 約61.2% |
| ルーム・出張併用型 | 11件 | 約22.4% |
| 出張型 | 8件 | 約16.3% |
最も多いのはルーム型で、全体の約6割を占めている。今回の新規出店では、固定した施術場所を用意する店舗運営が中心となっている。
一方、派遣型のみの店舗と併用型を合わせると19店舗で、全体の約39%となる。特に梅田・東梅田や日本橋では派遣対応が可能な店舗が目立っており、都心部ではルーム型だけに限定しない運営が見られる。
この違いには、商圏の広さと利用者の行動範囲が関係していると考えられる。
梅田やミナミは、駅周辺だけでなく、周辺のホテルや飲食店、商業施設などにも人の流れが広がっている。派遣に対応することで、店舗の所在地まで来店できない利用者にもサービスを提供できる可能性がある。
一方、派遣型には移動時間やスタッフの手配、予約状況の調整などが必要になるため、運営管理の負担も大きくなる。ルーム型であれば施術場所を固定でき、予約管理や接客オペレーションを組み立てやすい。
今回、新大阪・西中島南方・十三ではルーム型が6店舗、派遣型が2店舗で、ルーム型が中心となった。京橋ではルーム型3店舗と併用型1店舗、堺筋本町と高槻ではすべてルーム型となっている。
この結果から、都心の繁華街では派遣対応を組み合わせて商圏を広げる店舗が目立つ一方、周辺地域や地域拠点型のエリアでは固定した店舗を中心に営業する形が多いことが分かる。
営業時間は午前から深夜・早朝までの長時間型が目立つ
営業時間を見ると、午前10~12時ごろに営業を開始し、翌午前2~5時ごろまで営業する店舗が多い。なかには翌午前6時台まで営業する店舗や、24時間営業を掲げる店舗も確認できた。
こうした営業時間は、昼間だけでなく、仕事終わりや夜間にも利用を取り込もうとする店舗戦略と考えられる。
梅田や日本橋のような繁華街では、日中の買い物客や勤務者に加え、夜間の飲食・娯楽利用者も商圏に含まれる。深夜まで営業することで、仕事が遅く終わった人や、夜の外出後に利用したい人にも対応しやすくなる。
新大阪や西中島南方のようなビジネス・交通拠点でも、出張者や周辺勤務者の利用時間は必ずしも夕方までとは限らない。長い営業時間を確保することで、一般的な営業時間では取り込みにくい利用者に対応できる可能性がある。
ただし、営業時間が長ければ必ず売上が増えるわけではない。深夜帯に予約が入らなければ、人件費や待機コストが増える可能性もある。重要なのは営業時間の長さそのものではなく、実際に予約が集中する時間帯にスタッフを確保し、効率的に運営できるかどうかだ。
今後は、単純に営業時間を延ばす店舗だけでなく、地域ごとの予約需要に合わせて営業開始・終了時間を調整する店舗も出てくると考えられる。
9. 大阪メンズエステ市場の現状と今後の展望|出店エリアの選別と店舗の差別化が重要に
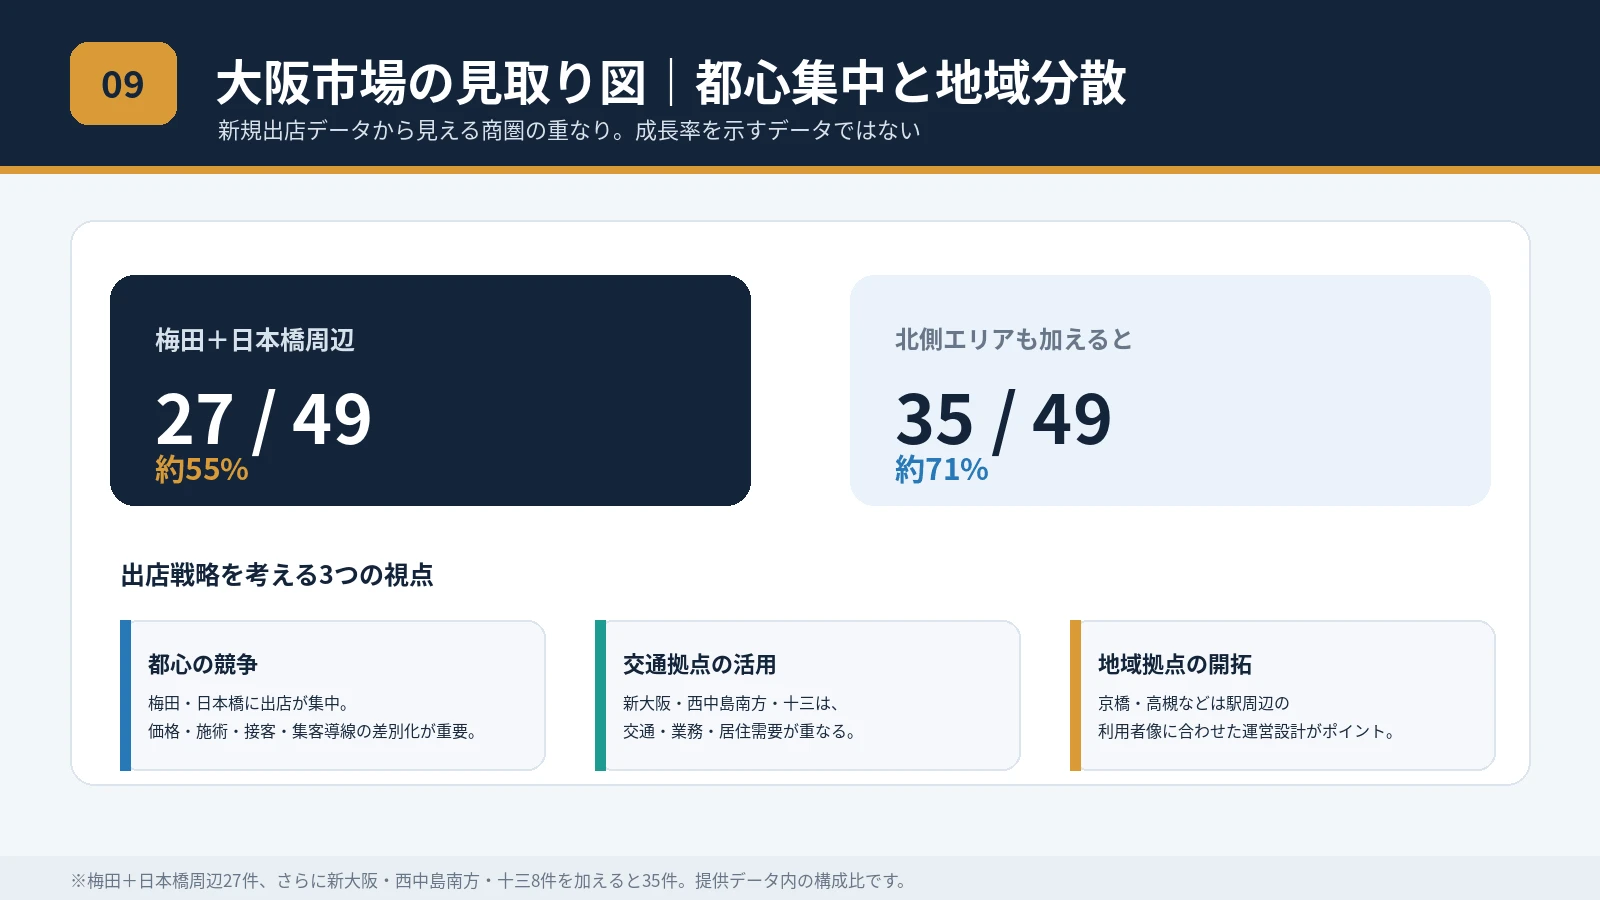
今回の新規出店データから見ると、大阪のメンズエステ市場では、梅田・日本橋への集中が続く一方、新大阪・西中島南方・十三、京橋、高槻などの主要駅周辺にも出店先が広がっている。
こうした動きから、今後の市場について注目したい点は3つある。
① 梅田・日本橋では競合の増加に伴い、店舗の差別化が重要になる
今回の49店舗のうち、梅田・東梅田と日本橋周辺だけで27店舗となり、全体の約55%を占めている。これは、集客力のある繁華街が引き続き出店先として選ばれていることを示している。
しかし、出店が集中するということは、同時に競合も多いということだ。新規店舗が同じような価格帯やサービス内容で参入しても、既存店舗との差を打ち出しにくくなる。
今後は、価格だけでなく、セラピストの採用力や在籍の安定性、施術内容、店舗のコンセプト、予約の取りやすさ、口コミや情報発信などを含めた総合的な競争になると考えられる。
特に高価格帯を狙う店舗では、料金設定に見合った価値をどれだけ明確に伝えられるかが重要になる。反対に、比較的利用しやすい価格帯の店舗では、新規顧客の獲得とリピーターの確保を両立できるかが課題になるだろう。
② 新大阪・京橋・高槻など、主要駅を中心とした地域型商圏にも注目
梅田や日本橋のような繁華街だけでなく、新大阪・西中島南方・十三、京橋、高槻などでも出店が確認できたことは、地域拠点型の商圏にも一定の出店余地があることを示している。
これらの地域では、広域からの集客だけでなく、駅周辺で働く人や近隣の居住者を取り込むことが重要になる。梅田やミナミまで出向かなくても利用できるという利便性は、地域型の店舗にとって差別化の要素になり得る。
特に、交通の結節点となっている駅や、周辺地域から人が集まる商業拠点は、出店候補として検討される可能性がある。
ただし、今回のデータでは、京橋や高槻などの出店数はまだ限られている。これらの地域で市場が拡大していると判断するには、今後も新規出店が続くか、既存店舗が定着しているかを確認する必要がある。
③ 価格競争だけでなく、店舗運営の質が競争力を左右する
今回の価格データでは、90分換算の中央値が15,000円となり、18,000円未満の店舗が約80%を占めている。標準価格帯の店舗が多い一方で、20,000円以上の高価格帯も一定数存在している。
この状況では、単純な値下げだけで競合に勝つことは難しい。価格を下げれば新規顧客を獲得しやすくなる可能性はあるが、利益率やセラピストの待遇、広告費などとのバランスを崩すおそれもある。
今後は、料金に見合ったサービス品質、セラピストの定着、予約対応、顧客満足度、リピーターの獲得など、店舗運営全体の質がより重要になると考えられる。
また、ルーム型が全体の約6割を占める一方で、派遣対応を取り入れる店舗も約4割あることから、営業形態についても地域ごとの需要に合わせた選択が必要になる。都心部では派遣との併用によって商圏を広げ、地域拠点型のエリアでは固定店舗を軸に安定した利用を確保するなど、立地に応じた運営戦略が重要になりそうだ。
今後の市場を判断するには、閉店や稼働状況も確認する必要がある
今回のデータで確認できるのは、新たに出店した店舗の数や立地、掲載価格、営業形態、営業時間である。一方、閉店した店舗数や既存店舗の売上、セラピストの在籍状況、予約稼働率、リピーターの獲得状況は含まれていない。
そのため、新規出店が多いことだけを根拠に、大阪のメンズエステ市場全体が成長していると断定することはできない。新規参入が活発であっても、競争の激化によって短期間で撤退する店舗が増えている可能性もある。
今後の市場動向をより正確に把握するには、新規出店数だけでなく、閉店数や営業継続率、セラピストの採用状況、予約の稼働率なども合わせて確認する必要がある。
10. まとめ|大阪市場は都心集中を維持しながら、地域ごとの商圏に合わせた店舗展開へ
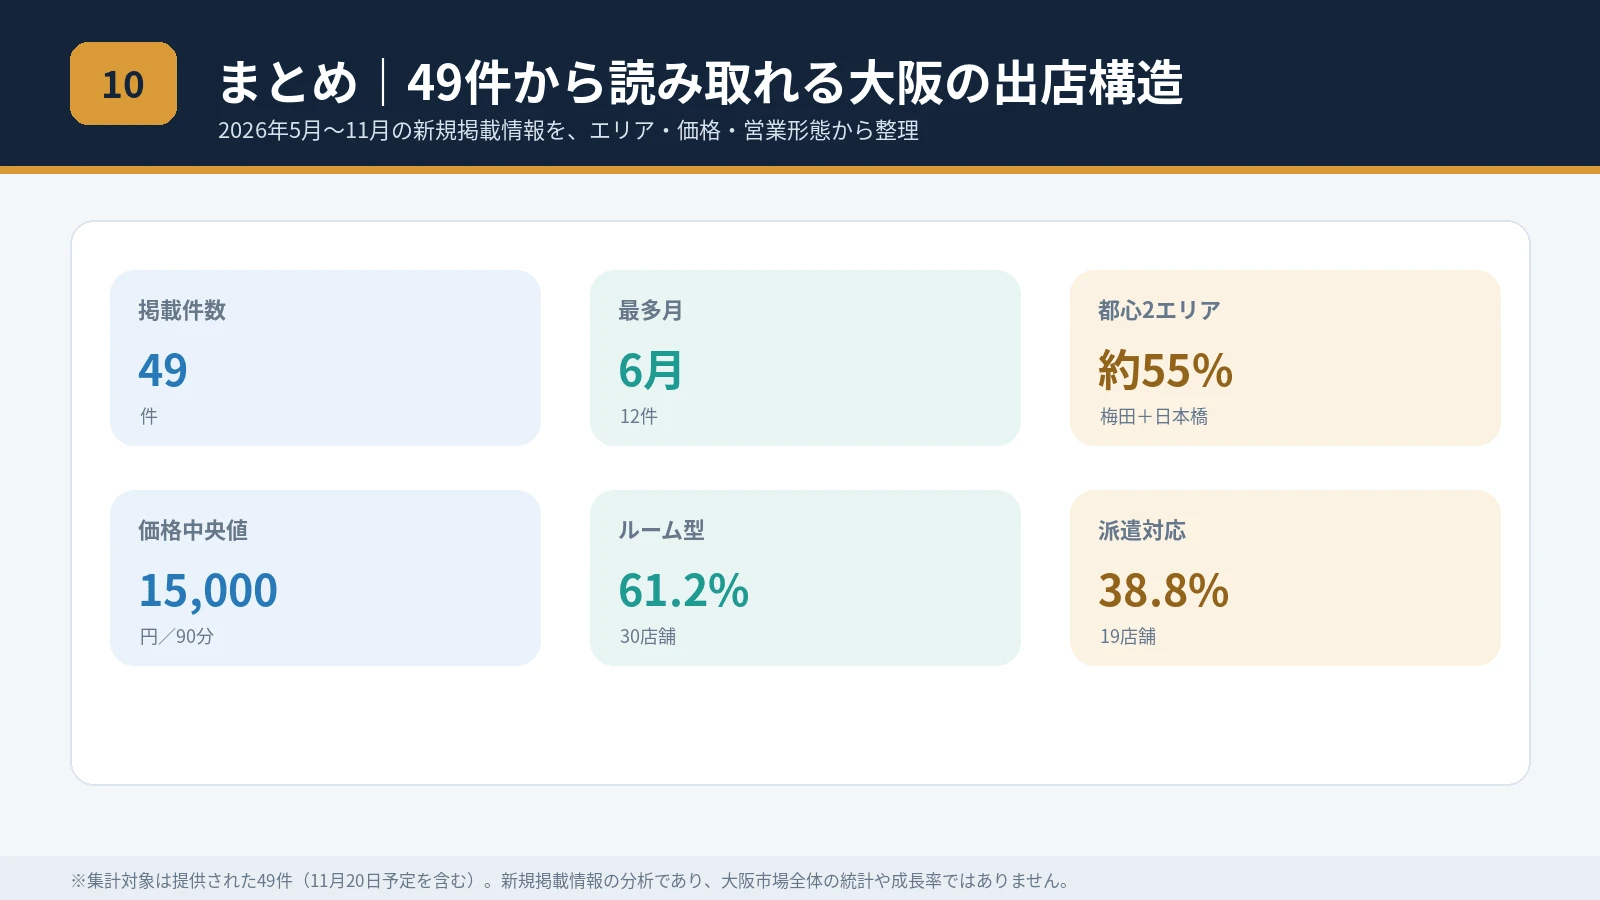
2026年5月から11月にかけて確認できた大阪のメンズエステ新規出店は49店舗となった。エリア別では梅田・東梅田が14店舗、日本橋・谷町九丁目周辺が13店舗、新大阪・西中島南方・十三が8店舗となり、主要な交通・商業拠点に出店が集中している。
梅田はオフィス・商業・交通が一体となった大規模ターミナル商圏、日本橋はミナミの飲食・宿泊・夜間需要と結びついた繁華街型商圏、新大阪周辺は交通拠点とビジネス需要を取り込む商圏というように、それぞれ異なる特徴を持っている。
また、京橋や高槻、堺筋本町などでは、周辺地域の勤務者や居住者を意識した地域拠点型の出店も確認できた。大阪のメンズエステ市場は、梅田やミナミだけに依存するのではなく、主要駅や生活圏を中心とした複数の商圏で形成されている。
営業形態ではルーム型が30店舗で約61%を占める一方、派遣型と併用型を合わせると19店舗となり、全体の約39%が派遣に対応している。価格帯は90分換算で15,000円前後が中心だが、同じエリア内でも価格差が大きく、店舗ごとのコンセプトやサービス内容によって複数のポジションが形成されている。
今後は、梅田・日本橋のような中心繁華街での競争が続く一方、新大阪や京橋、高槻などの主要駅周辺にも注目したい。どの地域に出店するかだけでなく、その地域の利用者層や行動特性に合わせて、価格・営業形態・営業時間・サービス内容を設計できるかが、店舗の競争力を左右する重要な要素になるだろう。
大阪市場の今後を判断するうえでは、新規出店の動きだけでなく、閉店や営業継続率、セラピストの在籍状況、予約状況なども継続的に確認していく必要がある
メンエスサーチ(MenEs Search)編集部